2026年上半年,中国汽车出口交出了一份令人瞩目的成绩单。中国汽车工业协会数据显示,上半年汽车累计出口509.6万辆,同比增长65.3%,半年度出口规模首次突破500万辆大关;6月单月出口更是首次突破百万辆,达103.7万辆,同比增长75.1%。在总量高增的背后,区域市场的结构性分化却愈发显著,中国车企的全球化竞争正从“规模扩张”转向“精细化运营”的新阶段。
一、总量高增,出口成核心增长极
在国内车市整体承压的背景下,海外市场已成为中国车企最关键的增量来源。中汽协数据显示,上半年乘用车出口443.2万辆,同比增长71.7%,其中新能源乘用车出口230.2万辆,同比增长1.3倍,出口月度走势持续向上,6月单月出口达90.5万辆,同比增长80.2%。
出口高增的财务表现同样显著。比亚迪上半年境外收入达1812.68亿元,同比增长33.92%,占总营收的52.57%;长城汽车海外收入562.88亿元,同比增长56.83%,占总收入的55.1%;长安汽车海外收入219.42亿元,同比增长78.77%。
在销量维度上,头部车企表现尤为突出。奇瑞汽车上半年出口94.38万辆,同比增长71.5%,出口占比高达73.2%,居行业首位;比亚迪海外销量约78.94万辆,同比近翻倍增长;吉利汽车出口47.42万辆,同比增长158%;零跑汽车出口9.63万辆,同比增幅达372.6%,已超2025年全年出口总量。海外市场已从“锦上添花”升级为多家车企的“半条命”。
二、区域格局:欧洲崛起,中南美领跑
2026年上半年,中国乘用车出口呈现出“欧洲崛起、中南美领跑、东南亚激战、北美承压、中东调整”的鲜明区域分化格局。
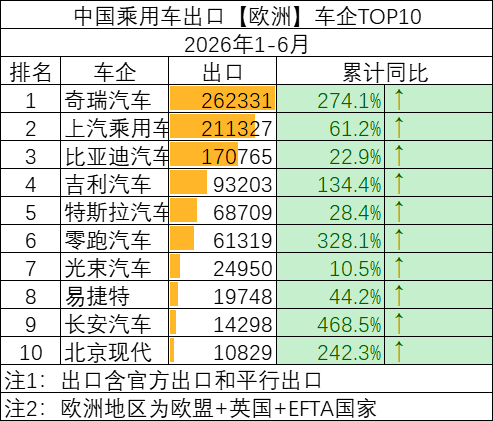
欧洲市场方面,奇瑞汽车以262,331辆、同比增长274.1%的成绩稳居榜首,上汽乘用车和比亚迪分别以211,327辆和170,765辆位列第二、三位,第一梯队格局稳固。第二梯队中,吉利汽车、特斯拉、零跑汽车、光束汽车、易捷特分列第四至第八位。其中,零跑表现尤为突出,以61,319辆出口量、328.1%的同比增速快速起量,显现出新势力品牌通过技术合作与高性价比定位打开欧洲市场的潜力。长安汽车同样实现爆发式增长,同比增幅达468.5%,成为前十阵营中增速最快的车企;北京现代也以242.3%的增幅展现合资品牌利用中国制造返销欧洲的可行路径。
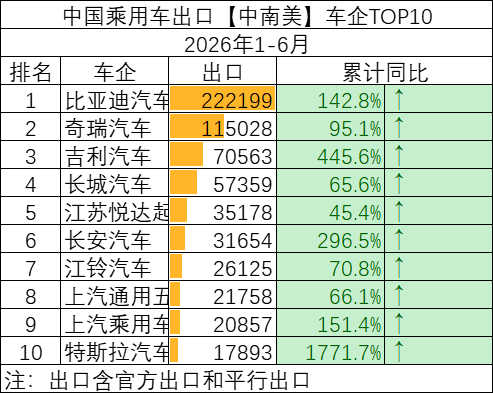
中南美市场延续“新能源引领、全面增长”的竞争态势。比亚迪汽车以222,199辆出口量、同比增长142.8%继续强势领跑,稳坐中南美市场头把交椅。奇瑞汽车以115,028辆位居第二,凭借长期积累的市场基础保持领先优势;吉利汽车则以70,563辆、同比飙升445.6%的高速增长跃居第三,市场扩张势头极为迅猛。
从增长表现来看,多家企业实现跨越式突破。长安汽车同比增长296.5%,增速持续走高;特斯拉同比增幅高达1771.7%,成为榜单中最具爆发力的选手。长城汽车、江铃汽车、上汽通用五菱、上汽乘用车也均保持65%以上的较快增长,整体阵营呈现齐头并进的积极态势。值得关注的是,巴西新能源车进口政策调整将深刻影响中国车企的出口模式,未来或将加快向CKD/SKD组装及本地化生产模式转型。
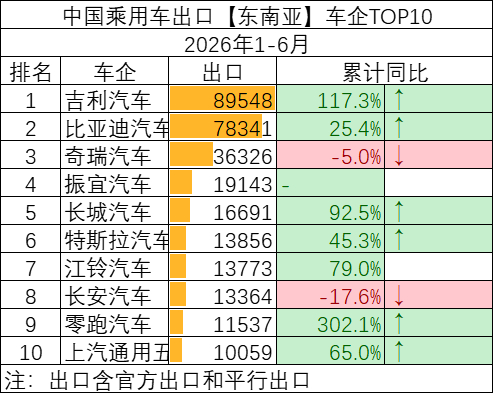
东南亚市场方面,吉利汽车以89,548辆的出口成绩稳居榜首,凭借深耕区域网络和对本地需求的精准捕捉,领先优势进一步拉大。比亚迪和奇瑞分别以78,341辆和36,326辆位列第二、第三。其中,奇瑞汽车表面同比微降5.0%,但若将其代工厂振宜汽车同期出口的19,143辆合并计算,两者合计出口达55,469辆,整体表现稳健。
新势力品牌加速渗透,零跑汽车以11,537辆出口量实现302.1%的同比增长,成为前十阵营中增速最快的车企,展现出高性价比新能源车型在东南亚市场的增长潜力。上汽通用五菱以10,059辆、同比增长65.0%守住前十门槛,进一步体现中国汽车品牌在区域市场的多元化布局。
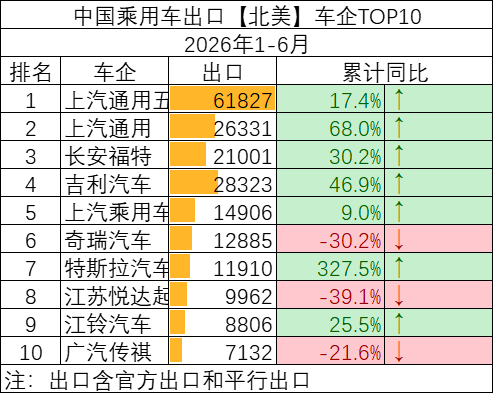
北美市场受贸易政策调整、关税壁垒高企及竞争环境变化等因素影响,出口结构分化加剧。上汽通用五菱以61,827辆(同比增长17.4%)位居榜首,上汽通用和长安福特分别以26,331辆和21,001辆位列第二、三位。特斯拉出口11,910辆,同比飙升327.5%,增速断层式领先,增量主要来自加拿大的4.9万辆电动汽车配额。
相比之下,部分企业面临明显收缩压力。奇瑞汽车出口12,885辆,同比下降30.2%;江苏悦达起亚和广汽传祺降幅分别达39.1%和21.6%,市场空间受到挤压,增长与收缩阵营的界限愈发清晰。
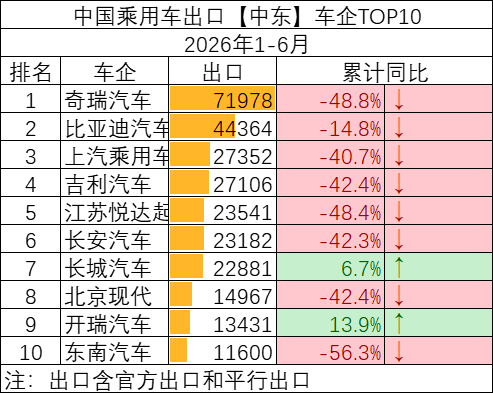
中东市场进入深度调整阶段。奇瑞汽车以71,978辆出口量继续位居榜首,但同比下降48.8%;比亚迪和上汽乘用车分别以44,364辆和27,352辆位列第二、第三,降幅分别为14.8%和40.7%。吉利汽车、江苏悦达起亚、长安汽车和北京现代降幅均超过40%,区域需求疲软与竞争加剧的双重压力在主流品牌中普遍显现。值得注意的是,少数品牌在逆势中守住增长:长城汽车出口22,881辆,同比增长6.7%;开瑞汽车以13,431辆、同比增长13.9%,延续稳中有升的节奏。
三、目的国分析:俄罗斯重回第一,新能源市场多点开花
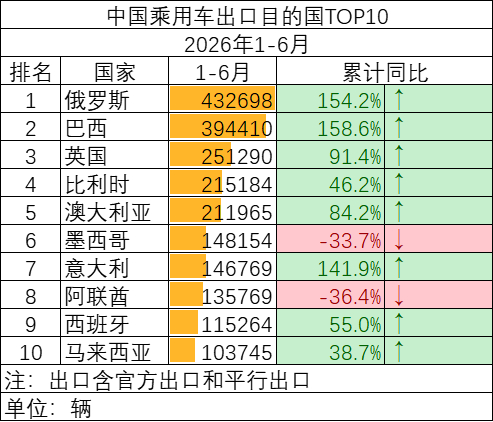
从出口目的国来看,2026年上半年格局进一步调整。俄罗斯以432,698辆、同比增长154.2%的成绩重回第一大出口市场,超越巴西位居榜首。巴西以394,410辆、同比增长158.6%位列第二,受7月整车进口关税上调前提前备货带动,上半年仍保持高速增长。欧洲市场表现强势,英国(251,290辆)、比利时(215,184辆)、意大利(146,769辆)和西班牙(115,264辆)均进入前十,其中意大利同比增长141.9%,延续高速增长态势。
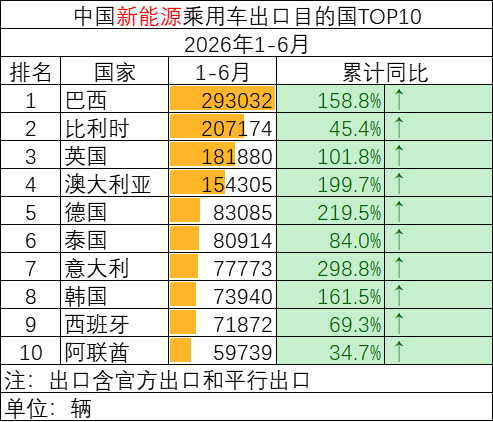
在新能源乘用车出口方面,巴西以293,032辆、同比增长158.8%的成绩继续稳居第一,新能源车型已成为中国汽车出口巴西市场的绝对主力。比利时、英国分别以207,174辆和181,880辆位列第二、第三。德国同比增长219.5%,意大利增长298.8%,反映出中国新能源车正持续提升在欧洲主流市场的竞争力。亚太市场同样表现亮眼,澳大利亚以154,305辆、同比增长199.7%位列第四;泰国和韩国分别出口80,914辆和73,940辆,同比分别增长84.0%和161.5%,显示中国新能源车在东南亚及东北亚市场的渗透率持续提升。
四、展望:从规模扩张到精细化运营
整体来看,2026年上半年中国乘用车出口高增长的背后,区域结构分化的趋势已十分明朗。中国车企出口正由规模扩张转向区域精细化运营,应对贸易壁垒与需求波动,加速本地化生产运营已是大势所趋。
随着全球贸易环境变化和各国本地化政策持续推进,中国车企的海外竞争正从出口规模竞争逐步转向品牌建设、渠道运营和本地化体系能力的综合竞争。欧洲市场的品牌力考验、中南美市场的本地化转型、东南亚市场的差异化深耕,都将成为下一阶段中国车企全球化的重要课题。从“卖到海外”到“扎根海外”,中国汽车产业正步入全球化深水区的关键一程。